

Cos’è la CSRD?
La Corporate Sustainability Reporting Directive, abbreviata in CSRD, è una direttiva dell’Unione Europea sulla sostenibilità, entrata in vigore il 5 gennaio 2023, che richiede alle imprese europee, comprese le filiali di società non europee, di divulgare informazioni riguardanti il proprio impatto sociale e ambientale, nonché le pratiche di governance (ESG).
L’obiettivo principale della legislazione CSRD è fornire maggiore chiarezza per investitori, analisti e altri stakeholder, facilitando la valutazione delle performance di sostenibilità delle aziende e dei rischi ad esse associati.
La Corporate Sustainability Reporting Directive amplia notevolmente i requisiti di rendicontazione rispetto alla precedente direttiva NFRD (Non-Financial Reporting Directive), introducendo il concetto di doppia materialità. Ciò significa che le aziende devono comunicare sia come le loro attività influenzano l’ambiente e la società, sia come i fattori ESG impattano sulla loro salute finanziaria.
Le informazioni devono essere verificate da terzi per garantirne accuratezza e completezza.
Il bilancio di sostenibilità e la Corporate Sustainability Reporting Directive (CSRD) sono strettamente interconnessi, poiché la CSRD ha ampliato e formalizzato le normative riguardanti la rendicontazione della sostenibilità per le aziende in Europa.
Alla luce della CSRD, quindi, il bilancio diventa un documento cruciale per le aziende europee. Questa direttiva non solo amplia il numero di aziende soggette a obblighi di rendicontazione, ma stabilisce anche standard rigorosi per garantire la trasparenza e l’affidabilità delle informazioni sulla sostenibilità. Con l’approccio integrato tra dati finanziari e non finanziari, la CSRD rappresenta un passo significativo verso una maggiore responsabilità aziendale nell’affrontare le sfide globali legate alla sostenibilità.
Entro il 2028, la normativa CSRD si applicherà a tutte le società quotate in borsa nell’UE, eccetto le microimprese, e a molte grandi aziende non quotate, aumentando significativamente il numero di imprese soggette a obblighi di rendicontazione.
Obiettivi della Corporate Sustainability Reporting Directive (CSRD)
La CSRD si propone di:
- Promuovere la trasparenza: richiede alle aziende di fornire informazioni dettagliate riguardanti il loro impatto ambientale, sociale e di governance (ESG), rendendo tali dati comparabili e affidabili.
- Integrare la sostenibilità: Mira a integrare le pratiche di sostenibilità nei modelli di business aziendali, rendendo il reporting sulla sostenibilità equivalente a quello finanziario.
- Adottare la doppia materialità: introduce il concetto di “doppia materialità”, che implica che le aziende devono riferire sia su come le loro attività influenzano l’ambiente e la società, sia su come i fattori ESG influenzano le loro performance economiche.
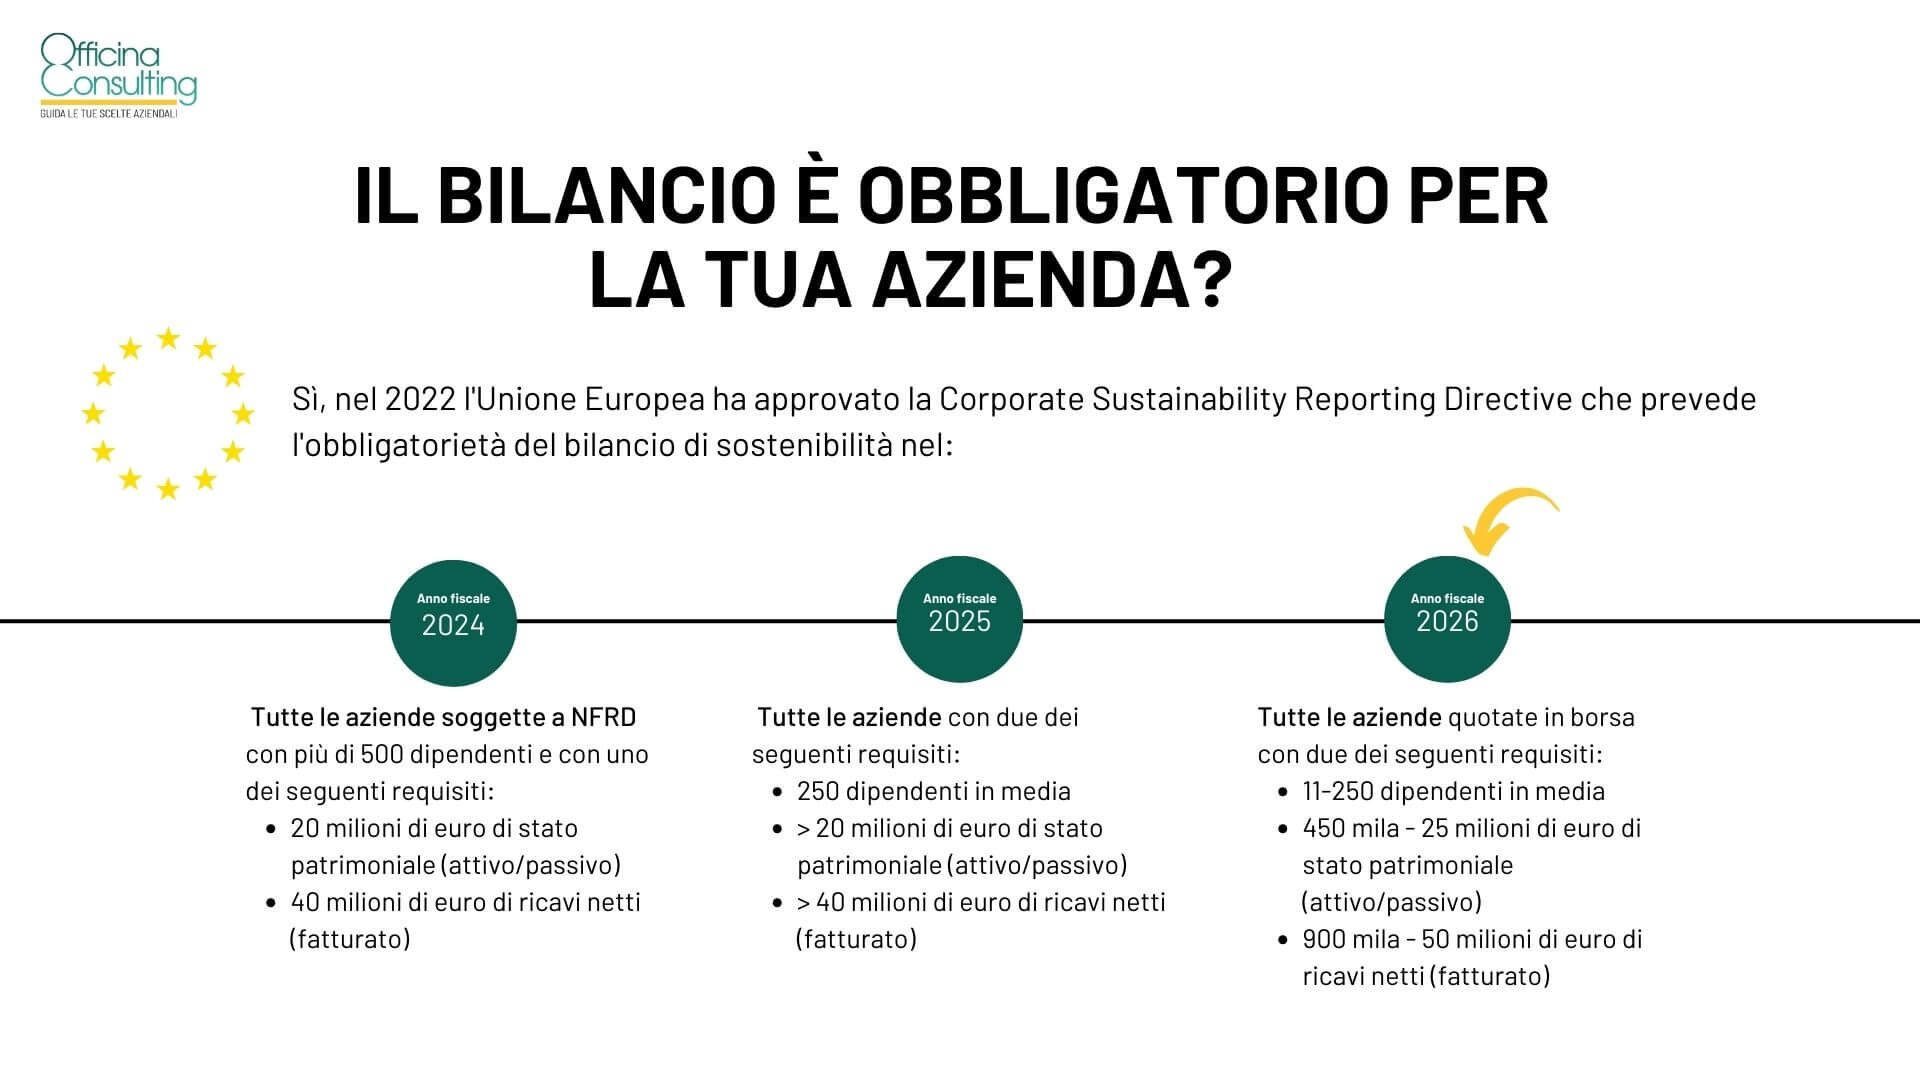
A chi si applica la CSRD?
L’ambito di applicazione della CSRD è ampio e include:
- Grandi imprese: aziende con più di 250 dipendenti, un fatturato superiore a 40 milioni di euro o un attivo patrimoniale superiore a 20 milioni di euro.
- PMI quotate: a partire dal 2026, anche le piccole e medie imprese quotate saranno tenute a redigere una rendicontazione non finanziaria.
- Aziende non europee: società non europee con fatturato superiore a 150 milioni di euro nell’UE e con almeno una filiale o succursale nell’Unione.
Hai una PMI non quotata? Scopri invece il Voluntary Reporting Standard for SMEs (VSME).
Chiedi una consulenza sul bilancio di sostenibilità.
Tempistiche di Applicazione in Italia
La CSRD è entrata in vigore il 5 gennaio 2023 e gli Stati membri, inclusa l’Italia, hanno avuto tempo fino al 6 luglio 2024 per recepirla nelle loro legislazioni nazionali. L’Italia ha approvato il decreto di recepimento il 30 agosto 2024, rendendo ufficiali i nuovi obblighi di rendicontazione.
L’applicazione della CSRD avverrà in fasi, a partire dai bilanci relativi agli esercizi finanziari che iniziano nelle seguenti date:
1° gennaio 2024
Le aziende già soggette alla precedente Direttiva NFRD (Enti di Interesse Pubblico) dovranno redigere il bilancio di sostenibilità, con la prima rendicontazione prevista nel 2025.
Queste aziende devono superare almeno due dei seguenti requisiti:
- Più di 500 dipendenti.
- Stato patrimoniale superiore a 20 milioni di euro.
- Ricavi netti superiori a 40 milioni di euro.
1° gennaio 2025
Estensione dell’obbligo a grandi imprese non quotate che soddisfano almeno due dei seguenti criteri:
- Più di 250 dipendenti.
- Stato patrimoniale superiore a 25 milioni di euro.
- Ricavi netti superiori a 50 milioni di euro. La rendicontazione per queste aziende è prevista per il 2026.
1° gennaio 2026
Coinvolgimento delle piccole e medie imprese quotate, insieme ad alcune istituzioni finanziarie e compagnie assicurative, che soddisfano specifici criteri dimensionali. La prima rendicontazione sarà nel 202712.
1° gennaio 2028
Inclusione delle società non appartenenti all’UE con filiali nell’Unione Europea che realizzano un fatturato consolidato superiore a 150 milioni di euro nel territorio UE. La rendicontazione è prevista per il 202924.
Requisiti di Reporting
La CSRD stabilisce requisiti rigorosi per la rendicontazione delle informazioni sulla sostenibilità:
1. Standard di rendicontazione
Le aziende devono seguire gli European Sustainability Reporting Standards (ESRS), che forniscono linee guida dettagliate su come riportare le informazioni ESG.
2. Revisione esterna
È richiesto un processo di revisione esterna per garantire l’affidabilità delle informazioni riportate. Inizialmente, sarà richiesta una “limited assurance”, mentre dal 2028 si passerà a una “reasonable assurance”, che implica controlli più approfonditi.
3. Formato digitale
Le relazioni sulla sostenibilità devono essere presentate in formato elettronico (XHTML) e seguire il modello ESEF (European Single Electronic Format) per facilitarne la consultazione.
Vantaggi della CSRD per le aziende
Implementare la CSRD offre numerosi vantaggi alle aziende:
- Miglioramento della trasparenza: una maggiore chiarezza sulle performance ESG può aumentare la fiducia degli investitori e degli stakeholder.
- Identificazione dei rischi e opportunità: le aziende possono gestire meglio i rischi legati alla sostenibilità, migliorando così la loro competitività nel mercato.
- Allineamento con gli obiettivi globali: la conformità alla CSRD aiuta le aziende a contribuire agli obiettivi di sviluppo sostenibile delle Nazioni Unite e al Green Deal europeo, favorendo una transizione verso pratiche più sostenibili.
In sintesi, la CSRD rappresenta un passo fondamentale verso una maggiore responsabilità sociale e ambientale delle imprese, contribuendo a un futuro più sostenibile per l’Unione Europea.
Contattaci per una consulenza specializzata
Officina Consulting offre consulenze specializzate sulla Corporate Sustainability Reporting Directive (CSRD) e, più in generale, sulla sostenibilità aziendale grazie ad un team di esperti che sapranno dare risposta alle esigenze della tua azienda.
[fc id=’2′ align=’left’][/fc]Altri contenuti
Ultime news
21 Settembre 2026

31 Agosto 2026

Leggi anche
News sicurezza sul lavoro
9 Giugno 2026
News sicurezza sul lavoro
13 Maggio 2026


